Parcelar é tão comum que fica fácil perder a conta: o celular em 12 vezes, a geladeira em 10, o curso em 6. Cada parcela parece pequena sozinha, mas juntas elas ocupam um pedaço fixo da renda por meses, e esse pedaço não aparece no saldo da conta.
Some as parcelas do mês
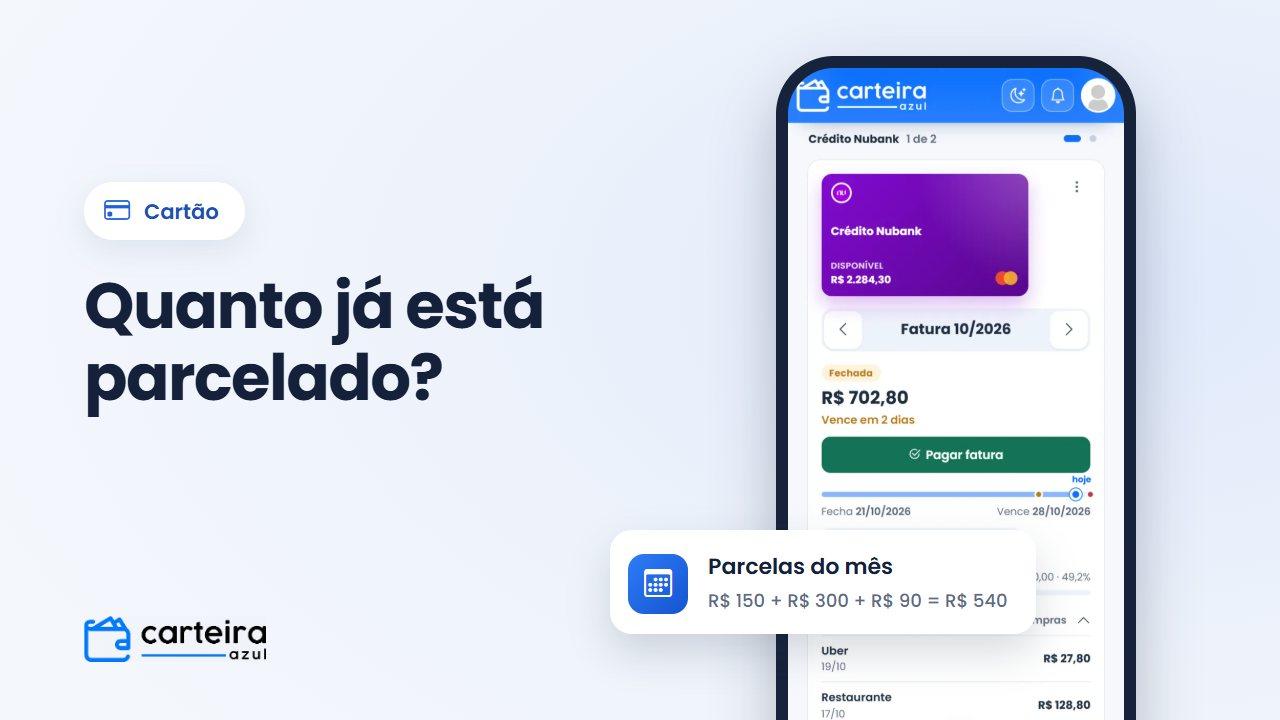
Pegue a fatura do cartão e anote cada compra parcelada, com o valor da parcela e quantas faltam. Um exemplo:
- celular: 12 parcelas de R$ 150;
- geladeira: 10 parcelas de R$ 300;
- curso: 6 parcelas de R$ 90.
Neste mês, R$ 150 + R$ 300 + R$ 90 = R$ 540 já estão comprometidos. Com uma renda de R$ 4.000, R$ 540 ÷ R$ 4.000 = 0,135: 13,5% do mês antes de qualquer outro gasto.
Veja quando cada parcela termina
O total muda conforme as compras vão acabando. No exemplo, se as três começaram no mesmo mês:
- do 1º ao 6º mês: R$ 540 por mês;
- do 7º ao 10º mês, sem o curso: R$ 150 + R$ 300 = R$ 450;
- no 11º e no 12º mês, só o celular: R$ 150.
Esse calendário mostra quando vai sobrar mais e evita uma armadilha comum: fazer uma compra parcelada nova justo no mês em que outra termina, e o total nunca baixar.
Defina um teto para as parcelas
Não existe um número certo para todo mundo, mas ter o seu ajuda a decidir na hora da compra. Escolha uma parte da renda para as parcelas, por exemplo 15%, e veja quanto isso dá: 15% de R$ 4.000 = R$ 600 por mês. No exemplo, R$ 600 − R$ 540 = R$ 60 de espaço: uma compra nova com parcela maior que isso só cabe quando o curso terminar.
O limite do cartão fica preso pelo total
Na compra parcelada no cartão, o limite usado é o valor inteiro da compra, não só a parcela. A geladeira de 10 × R$ 300 = R$ 3.000 ocupa R$ 3.000 do limite no dia da compra, e ele volta aos poucos, a cada fatura paga. Por isso, quem parcela muito pode ficar sem limite justo na hora de uma emergência.
Parcelado ou à vista?
Parcelar sem juros nem sempre é a escolha mais barata: se a loja dá desconto no pagamento à vista e você tem o dinheiro, o desconto pode valer mais do que o rendimento do dinheiro guardado. A calculadora parcelado ou à vista faz essa conta com o desconto e o rendimento.
Parcelar a compra não é parcelar a fatura
O parcelamento da fatura e o rotativo do cartão têm juros altos e viram uma dívida que se soma às compras parceladas. Se a fatura não cabe no mês, veja o que acontece quando você paga só parte da fatura.
As parcelas no Carteira Azul
No Carteira Azul, cada compra parcelada no cartão é lançada uma vez e entra nas faturas dos próximos meses. A tela Parcelas, em todos os planos, mostra as compras em aberto, em que parcela cada uma está, quanto falta e quanto todas somam em cada mês. No PRO, pelo WhatsApp: tênis 600 3x cartão lança R$ 600 em 3 parcelas, e geladeira 10x de 300 lança 10 parcelas de R$ 300.
Crie sua conta grátis e anote os gastos pelo WhatsApp. Toda conta nova começa com 14 dias do PRO grátis, sem cartão e sem cobrança automática.
Perguntas frequentes
Como saber quanto da renda está comprometido com parcelas?
Some o valor das parcelas que vão vencer no mês e divida pela sua renda líquida. Com R$ 540 em parcelas e R$ 4.000 de renda, R$ 540 ÷ R$ 4.000 = 13,5%.
A compra parcelada ocupa o limite inteiro do cartão?
Sim. No dia da compra, o valor total sai do limite disponível, e ele volta aos poucos, conforme cada parcela é paga na fatura.
Antecipar parcelas dá desconto?
Nas compras com juros, antecipar as parcelas tira os juros do período que falta. Nas compras sem juros, em geral não há desconto: compare com o que o dinheiro renderia guardado antes de antecipar.