O mês apertou e o valor da fatura não cabe no orçamento. Pagar uma parte é melhor do que não pagar nada, mas é importante saber o que acontece com o saldo que ficou para trás, porque é aí que o cartão de crédito deixa de ser prático e passa a ser uma das dívidas mais caras que existem.
O pagamento mínimo e o rotativo
Quando você paga menos que o total da fatura (inclusive se pagar só o mínimo), o saldo restante entra no crédito rotativo. Na prática, o banco financia a diferença até a próxima fatura e cobra juros sobre esse valor, além de IOF e encargos.
O rotativo só pode ser usado até o vencimento da fatura seguinte. Se o saldo não for quitado nesse prazo, o banco precisa oferecer uma forma de parcelamento da dívida, normalmente com juros menores que os do rotativo. Por isso é comum ver, na fatura seguinte, uma proposta de parcelamento do saldo anterior.
Existe limite para os juros?
Sim. Desde janeiro de 2024, o total de juros e encargos cobrados no rotativo e no parcelamento da fatura não pode passar de 100% do valor original da dívida. Na prática, uma dívida de R$ 1.000 no rotativo não pode virar mais do que R$ 2.000, por mais tempo que passe. A regra veio da Lei 14.690/2023, a mesma do programa Desenrola.
O teto evita que a dívida cresça sem controle, mas não torna o rotativo barato: dobrar o valor devido continua sendo um custo altíssimo. A regra protege contra o pior cenário; ela não é um convite para deixar a dívida rolar.
Pagar uma parte ainda vale a pena?
Vale, e muito. Os juros incidem sobre o saldo que ficou em aberto, então cada real pago agora é um real a menos crescendo até a próxima fatura. Se não dá para pagar tudo, pague o máximo possível e organize um plano para o restante.
O que fazer para não entrar em uma bola de neve
1. Compare o parcelamento com outras opções de crédito
O parcelamento da fatura costuma ser mais barato que o rotativo, mas nem sempre é a opção mais barata disponível. Um empréstimo pessoal ou consignado com taxa menor pode quitar a fatura e trocar uma dívida cara por outra mais barata. Compare sempre o Custo Efetivo Total (CET) informado pelo banco, e não só a parcela.
2. Pare de usar o cartão enquanto a dívida existir
Novas compras entram na próxima fatura junto com o saldo parcelado. Se possível, use o débito ou o Pix até a situação normalizar.
3. Descubra por que a fatura ficou maior que o orçamento
Compras parceladas que se acumularam, assinaturas esquecidas ou gastos do dia a dia que ninguém anotou: sem saber a causa, a próxima fatura tende a repetir o problema.
4. Coloque o valor restante no calendário
O saldo que ficou em aberto precisa de data e de dinheiro reservado. Tratar essa dívida como uma conta fixa até ela acabar evita a surpresa no próximo vencimento.
Como acompanhar um pagamento parcial no Carteira Azul
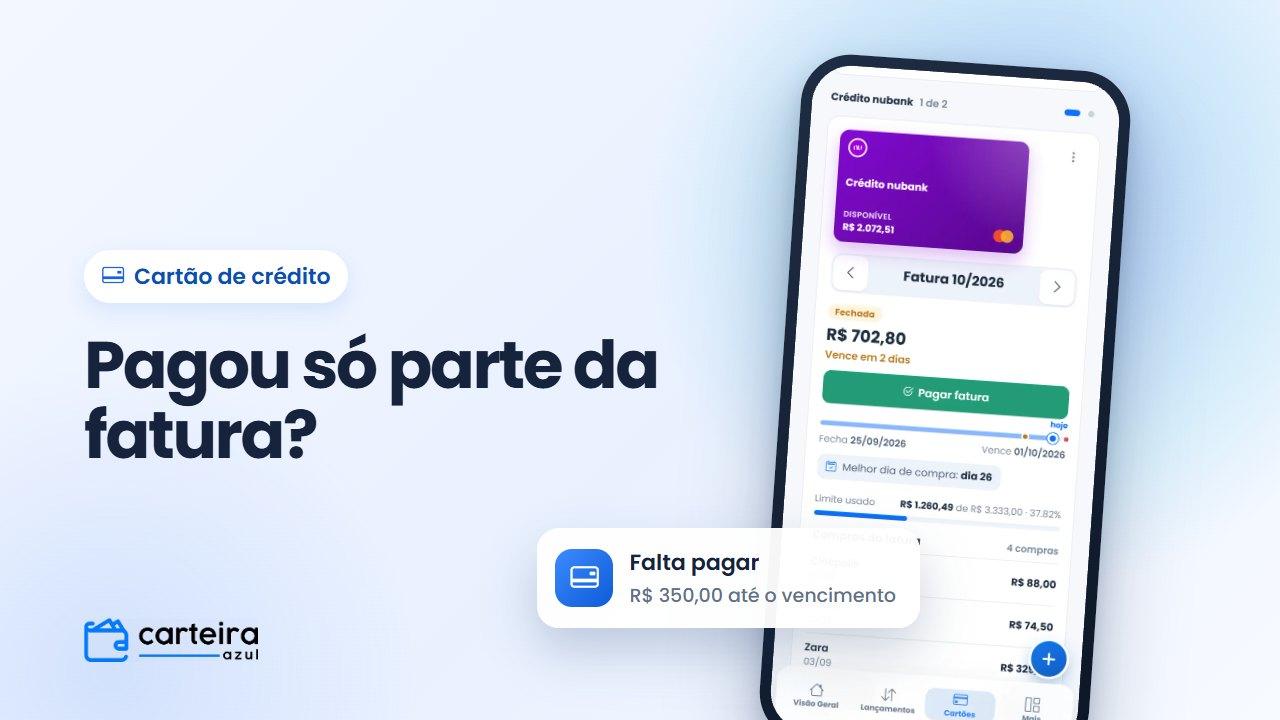
No Carteira Azul, você pode registrar o pagamento parcial da fatura: informe quanto pagou e de qual conta saiu o dinheiro. O app mostra quanto ainda falta pagar daquela fatura até o vencimento, e o que falta aparece nos seus avisos e no saldo previsto do mês, como no aplicativo do banco. Assim você enxerga a dívida inteira, e não só o valor que já saiu da conta.
Também dá para ver o limite usado, as compras parceladas das próximas faturas e o melhor dia de compra de cada cartão. Crie sua conta e comece com 14 dias do PRO grátis.
Este conteúdo é informativo. Condições de juros e parcelamento variam entre instituições; confira sempre o contrato e o CET com o seu banco.