Perder o emprego, ficar doente, o carro quebrar: imprevisto não avisa, e quem não tem dinheiro guardado costuma resolver no cheque especial ou no rotativo do cartão, as dívidas mais caras que existem. A reserva de emergência é o dinheiro separado só para esses momentos.
Veja como calcular o valor, onde guardar e como montar a reserva sem apertar o orçamento do mês.
Quanto guardar
A conta parte de quanto você gasta, não de quanto ganha. Some o essencial de um mês: moradia, mercado, contas da casa, transporte, saúde e escola. Lazer, viagens e compras que dá para adiar ficam de fora.
Depois, multiplique pelo número de meses que combina com a estabilidade da sua renda. Uma referência comum:
- 3 meses para servidor público;
- 6 meses para quem tem carteira assinada;
- 12 meses para autônomo, PJ ou empresário, que têm a renda mais incerta.
Um exemplo
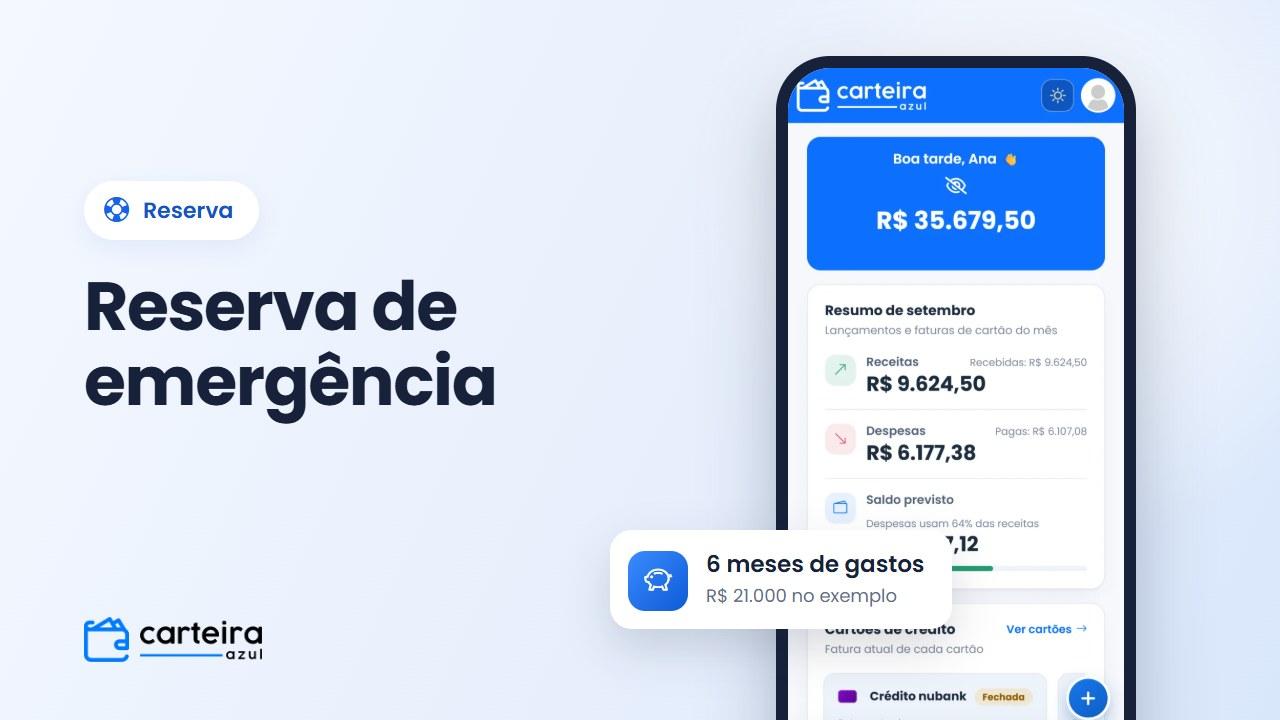
Com R$ 3.500 de gastos essenciais por mês e carteira assinada, a reserva é de R$ 21.000 (6 meses). Quem já tem R$ 4.000 guardados está em 19% do caminho e precisa de mais R$ 17.000. Guardando R$ 700 por mês, chega lá em 25 meses; para chegar em um ano, seriam R$ 1.416,67 por mês.
Parece muito? Não precisa começar pelo valor inteiro. Um mês de gastos (R$ 3.500, no exemplo) já evita a maioria das dívidas de imprevisto, e com R$ 700 por mês ele fica pronto em 5 meses. A calculadora de reserva de emergência faz a conta com os seus números.
Onde deixar o dinheiro
A reserva precisa de duas coisas: segurança e resgate rápido. O rendimento vem depois. Boas opções:
- Tesouro Selic, título público de baixa oscilação e resgate rápido;
- CDB com liquidez diária de um banco sólido, coberto pelo FGC (Fundo Garantidor de Créditos) até R$ 250 mil por CPF em cada instituição;
- conta que rende automaticamente, desde que renda perto de 100% do CDI e o dinheiro fique separado do dia a dia.
Ações, fundos que oscilam, previdência e aplicações com carência não servem para a reserva: na hora da emergência, o dinheiro pode estar valendo menos ou preso.
E se eu tiver dívidas?
Dívida cara, como o rotativo do cartão e o cheque especial, custa mais por mês do que qualquer aplicação rende. O caminho mais comum é montar uma reserva pequena, de um mês de gastos, para não fazer dívida nova, e depois concentrar o dinheiro em quitar o que cobra juros altos. A calculadora para sair das dívidas mostra quanto tempo isso leva.
Usou a reserva? Reponha
Ela existe para ser usada. Depois de uma emergência, volte a guardar todo mês até completar o valor de novo. E revise o alvo uma vez por ano: se o custo de vida subiu, a reserva precisa subir junto.
A reserva no Carteira Azul
No Carteira Azul, a reserva de emergência é sugerida pelo seu gasto real dos últimos meses, e não por uma estimativa. No PRO, crie a meta em Metas, registre cada valor guardado e acompanhe na visão geral quantos meses de gastos você já tem cobertos.